퇴직금 중간정산 사유 총정리, 조건·서류·세금 기준 (2026년 10월)
퇴직금 중간정산은 법이 정한 사유에서만 된다. 근로자퇴직급여 보장법 시행령 제3조가 정한 사유는 무주택자의 주택 구입과 전세보증금, 6개월 이상 요양 의료비, 파산·개인회생, 임금피크제, 근로시간 단축, 재난 피해까지 아홉 가지다.
이 글은 근로자퇴직급여 보장법 제8조, 같은 법 시행령 제3조, 고용노동부 고시, 소득세법 제148조와 고용노동부 매뉴얼을 직접 읽어 정리했다. 조회일은 2026년 10월 3일이고, 시행일과 법률 번호는 맨 아래 근거 절에 적었다.
- 퇴직금 중간정산 사유, 시행령 제3조의 아홉 가지
- 퇴직금 중간정산 조건, 회사가 거절할 수 있다
- 퇴직금 중간정산 신청 시기와 서류
- 중간정산 후 퇴직금 계산, 근속기간이 새로 시작된다
- 중간정산 퇴직금의 세금, 받은 날 퇴직한 것으로 본다
- 퇴직연금 가입자는 중간정산이 아니라 중도인출이다
- 자주 묻는 질문
퇴직금 중간정산 사유, 시행령 제3조의 아홉 가지
퇴직금은 원래 그만둘 때 받는 돈이다. 재직 중에 미리 받는 것이 중간정산이고, 법은 이것을 원칙적으로 막아 두고 예외만 열어 놓았다.
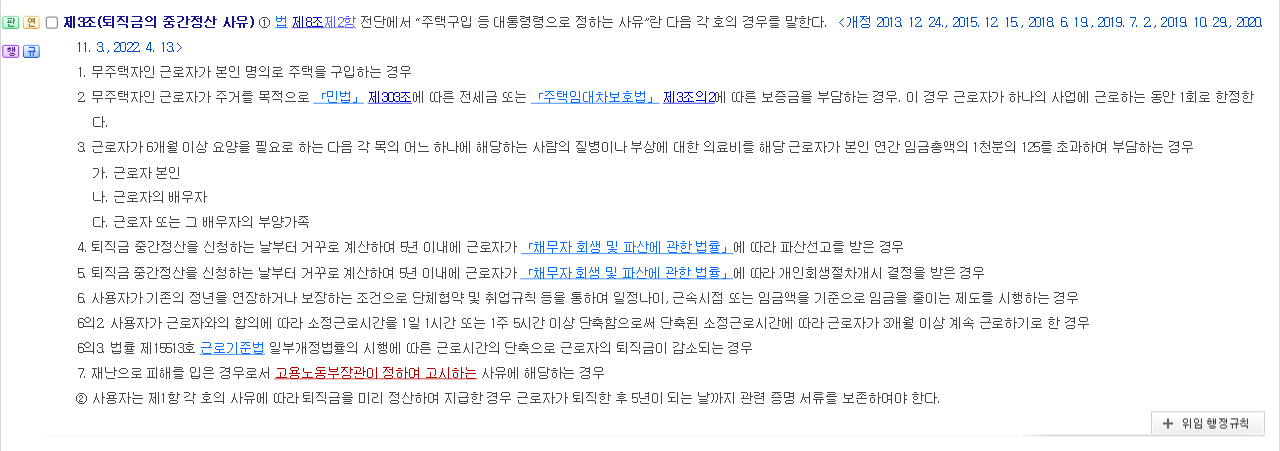
근로자퇴직급여 보장법 제8조제2항은 “주택구입 등 대통령령으로 정하는 사유로 근로자가 요구하는 경우” 사용자가 퇴직 전에 퇴직금을 미리 정산해 지급할 수 있다고 정했다. 그 대통령령이 시행령 제3조제1항이다.
| 호 | 사유 | 핵심 요건 |
|---|---|---|
| 제1호 | 무주택자의 주택 구입 | 근로자 본인 명의로 구입 |
| 제2호 | 무주택자의 전세금·보증금 부담 | 주거 목적, 한 사업장에서 1회 |
| 제3호 | 6개월 이상 요양 의료비 | 본인·배우자·부양가족, 연간 임금총액의 1천분의 125 초과 부담 |
| 제4호 | 파산선고 | 신청일부터 거꾸로 5년 이내 |
| 제5호 | 개인회생절차개시 결정 | 신청일부터 거꾸로 5년 이내 |
| 제6호 | 임금피크제 | 정년 연장·보장 조건으로 단체협약·취업규칙 등으로 임금을 줄이는 제도 시행 |
| 제6호의2 | 소정근로시간 단축 | 합의로 1일 1시간 또는 1주 5시간 이상 단축, 3개월 이상 계속 근로 |
| 제6호의3 | 근로기준법 개정에 따른 근로시간 단축 | 법률 제15513호 시행으로 퇴직금이 감소 |
| 제7호 | 재난 피해 | 고용노동부장관이 고시하는 사유 |
표의 아홉 줄이 전부다. 생활비가 부족하다거나 자녀 학자금, 결혼 자금이 필요하다는 사유는 이 목록에 없다.

무주택자 주택 구입은 본인 명의라야 한다
제1호는 “무주택자인 근로자가 본인 명의로 주택을 구입하는 경우”다. 두 조건이 함께 붙어 있다. 신청하는 사람이 무주택자여야 하고, 사는 집도 본인 명의여야 한다.
무주택자인지는 근로자 본인 명의의 주택이 있는지로 보고, 세대원 전원이 무주택일 필요는 없다. 판단 시점은 중간정산을 신청한 날이고, 전에 집을 가졌다가 판 사람도 신청일에 무주택이면 된다.
명의는 엄격하다. 배우자 단독 명의로 사면 신청할 수 없고, 부부 공동명의는 된다. 살던 집을 판 날과 새 집을 산 날이 같으면 그날 기준으로 주택을 보유한 것이라 중간정산이 안 된다.
전세금·보증금은 한 회사에서 한 번만 된다
제2호는 무주택자가 주거 목적으로 민법 제303조의 전세금이나 주택임대차보호법 제3조의2의 보증금을 부담하는 경우다. 조문 끝에 “하나의 사업에 근로하는 동안 1회로 한정한다”가 붙어 있다. 같은 회사에 다니는 동안 두 번은 못 받는다.
보증금에는 전세보증금만이 아니라 월세 보증금도 들어간다. 같은 집에서 보증금을 올려 다시 계약하면 신청할 수 있지만, 금액 변동 없이 기간만 연장하면 안 된다.
계약 명의는 주택 구입보다 느슨하다. 본인 명의가 아니라도 주민등록등본으로 같은 세대임이 증명되는 세대원 명의로 계약했다면 신청할 수 있다.
의료비는 연간 임금총액의 12.5%를 넘어야 한다
제3호는 6개월 이상 요양이 필요한 본인·배우자·부양가족의 질병이나 부상 의료비를, 근로자가 본인 연간 임금총액의 1천분의 125를 초과해 부담하는 경우다. 1천분의 125는 12.5%다.
연봉 4,000만 원이라면 의료비 부담이 500만 원을 넘어야 하고, 3,600만 원이라면 450만 원이 선이다. 여기서 연간 임금총액은 직전 연도 임금의 총액으로 본다.
요양 기간은 입원만 세지 않는다. 통원치료와 약물치료 기간도 요양 기간에 들어간다. 부양가족은 소득세법 제50조제1항의 범위를 따르되 소득 수준은 보지 않는다.
- 60세 이상의 직계존속
- 20세 이하의 직계비속 또는 동거 입양자
- 20세 이하 또는 60세 이상인 형제자매
- 국민기초생활 보장법에 따른 기초생활 수급자
- 아동복지법에 따라 가정위탁을 받아 양육하는 아동
파산·개인회생은 신청일부터 거꾸로 5년 안이어야 한다
제4호와 제5호는 채무자 회생 및 파산에 관한 법률에 따른 파산선고와 개인회생절차개시 결정이다. 기준은 “중간정산을 신청하는 날부터 거꾸로 계산하여 5년 이내”다.
개인회생은 결정의 효력이 진행 중이어야 한다. 개인회생절차 폐지 결정이나 면책 결정이 났다면 효력이 끝난 것이라 신청할 수 없다. 반면 파산은 면책·복권 여부를 묻지 않는다.
법원 절차만 해당한다. 신용회복위원회의 개인워크아웃이나 프리워크아웃은 법원의 개인회생절차개시 결정이 아니라서 중간정산 사유가 아니다.
임금피크제·근로시간 단축·재난은 회사 제도와 고시로 정해진다
제6호는 사용자가 정년을 연장하거나 보장하는 조건으로 단체협약·취업규칙 등을 통해 일정 나이·근속 시점·임금액을 기준으로 임금을 줄이는 제도를 시행하는 경우다. 흔히 임금피크제라 부르는 제도다.
제6호의2는 사용자와 근로자가 합의해 소정근로시간을 1일 1시간 또는 1주 5시간 이상 단축하고, 단축된 시간으로 3개월 이상 계속 근로하기로 한 경우다. 제6호의3은 법률 제15513호 근로기준법 개정으로 근로시간이 줄어 퇴직금이 감소하는 경우다.
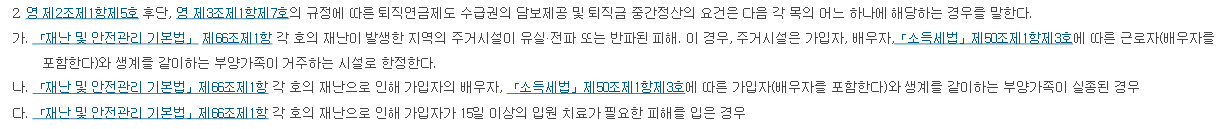
제7호 재난 피해는 고용노동부 고시 제2020-139호가 요건을 정했다. 재난 및 안전관리 기본법 제66조제1항의 재난으로 아래 셋 중 하나에 해당해야 한다.
- 재난이 발생한 지역에서 가입자·배우자·생계를 같이하는 부양가족이 거주하는 주거시설이 유실·전파 또는 반파된 피해
- 재난으로 가입자의 배우자나 생계를 같이하는 부양가족이 실종된 경우
- 재난으로 가입자가 15일 이상의 입원 치료가 필요한 피해를 입은 경우
퇴직금 중간정산 조건, 회사가 거절할 수 있다
사유에 해당해도 자동으로 받는 것은 아니다. 제8조제2항의 주어는 사용자이고, 문장은 “지급할 수 있다”로 끝난다. 근로자의 요구와 사용자의 승낙이 둘 다 있어야 한다는 뜻이다.
고용노동부도 빠른인터넷상담 답변에서 같은 말을 했다. 근로자가 중간정산을 요구하면 사용자가 승낙해 지급할 수도 있고, 승낙하지 않아 지급하지 않을 수도 있다. 신청 전에 회사가 받아 주는지부터 확인하는 것이 맞다.
반대로 회사가 사유 없이 중간정산을 권하는 경우도 있다. 시행령 제3조제1항의 사유가 아니면 퇴직금을 미리 지급할 근거가 없으므로, 사유에 맞지 않는 중간정산은 하지 않는 것이 맞다.
퇴직금이 생기지 않는 사람은 중간정산도 없다
중간정산은 쌓인 퇴직금을 미리 받는 것이라 퇴직금이 없는 사람은 받을 것도 없다. 같은 법 제4조제1항 단서는 계속근로기간 1년 미만인 근로자와 4주 평균 1주 소정근로시간 15시간 미만인 근로자에게 퇴직급여제도 설정 의무를 두지 않았다.
입사 1년이 안 됐다면 퇴직금 자체가 아직 없다. 주 15시간 미만으로 일하는 사람도 같다. 4명 이하 사업장은 다르다. 2010년 12월 1일부터 퇴직급여제도가 적용되므로 사유만 맞으면 중간정산을 신청할 수 있다.
퇴직금 중간정산 신청 시기와 서류
시행령 제3조제2항은 사용자가 중간정산을 해 준 경우 근로자가 퇴직한 후 5년이 되는 날까지 관련 증명 서류를 보존하라고 정했다. 서류를 내야 하는 쪽은 근로자이고, 보관하는 쪽은 회사다.
어떤 서류를 내는지는 법령에 없다. 고용노동부가 퇴직급여제도 매뉴얼(중간정산 처리지침, 2022년 8월 25일)에서 사유별 신청 시기와 첨부서류를 안내하고 있고, 아래 표는 그 내용을 옮긴 것이다.
| 사유 | 신청 시기 | 첨부서류 |
|---|---|---|
| 주택 구입 | 매매계약 체결일부터 소유권 이전 등기 후 1개월 이내 | 무주택 확인(현거주지 주민등록등본, 건물등기부등본 또는 건축물관리대장등본, 재산세 미과세 증명서) + 구입 확인(매매계약서·분양계약서, 신축은 건축설계서·공사계약서·건축허가서 또는 착공신고필증, 경매는 낙찰 허가 결정문·대금지급기간 통지서) |
| 전세금·보증금 | 임대차계약 체결일부터 잔금 지급일 이후 1개월 이내 | 무주택 확인 서류 + 전세·임대차계약서 사본, 잔금 지급 후 신청 시 전세금(보증금) 지급 영수증 |
| 6개월 이상 요양 | 요양 중이거나 요양 종료 후 1개월 이내 | 진단서·소견서 또는 장기요양확인서, 가족관계증명서 또는 주민등록등본, 의료비 영수증·진료비 세부산정내역서, 원천징수영수증·급여명세서 등 임금 확인 서류 |
| 파산선고 | 파산선고를 받은 날부터 5년 이내 | 법원의 파산선고문 |
| 개인회생 | 개인회생절차개시 결정일부터 5년 이내, 효력 진행 중 | 개인회생절차개시 결정문 또는 개인회생절차변제인가 확정증명원 |
| 임금피크제 | 원칙적으로 임금피크제가 실시되는 날 | 신청서 외 근로자 첨부서류 없음. 회사가 취업규칙·단체협약, 근로계약서·급여명세서로 확인 |
주택 구입은 등기 접수일이 기준이다
주택 구입 사유의 신청 기간은 매매계약을 맺은 날부터 소유권 이전 등기 후 1개월까지다. 고용노동부 상담 답변은 여기서 등기일을 등기 접수일 기준으로 본다고 적었다.
등기 전에 신청하면 매매계약서로, 등기 후에 신청하면 구입한 주택의 건물등기부등본이나 건축물관리대장등본으로 구입 사실을 확인한다. 등기를 마치고 한 달이 지나면 신청 기간이 끝난다.
요양 사유는 지출이 확정된 의료비까지 합산한다
요양이 진행 중일 때는 이미 낸 의료비와 지출이 확정된 의료비를 합한 금액이 연간 임금총액의 12.5%를 넘은 때에 신청할 수 있다. 요양이 끝났다면 종료일부터 1개월 이내다.
의료비 증빙서류에는 환자의 인적사항과 질병번호가 확인되어야 한다. 영수증만으로 부족하면 진료비 청구서나 납입 확인서, 세부산정내역서를 함께 낸다.
중간정산 후 퇴직금 계산, 근속기간이 새로 시작된다
제8조제2항 후단은 “미리 정산하여 지급한 후의 퇴직금 산정을 위한 계속근로기간은 정산시점부터 새로 계산한다”고 정했다. 중간정산을 받으면 그 시점에 근속 카운터가 0으로 돌아간다.
퇴직금 계산 방법 자체는 같다. 제8조제1항에 따라 계속근로기간 1년에 대해 30일분 이상의 평균임금이다. 평균임금은 근로기준법 제2조제1항제6호에 따라 산정 사유가 생긴 날 이전 3개월 임금 총액을 그 기간의 총일수로 나눈 값이다.
중간정산에서는 정산 시점이 산정 사유가 생긴 날이다. 예를 들어 정산일 이전 3개월(92일) 임금이 900만 원이면 1일 평균임금은 900만 원 ÷ 92일로 97,826.09원이고, 30일분은 2,934,782.61원이다.
근속 6년(2,190일)이면 2,934,782.61원 × 2,190 ÷ 365로 17,608,695.65원, 원 단위로 반올림하면 17,608,696원이다. 이 예시는 상여금과 연차수당이 없는 경우로 계산했다.
정산 뒤 1년이 안 돼 퇴직해도 그 기간의 퇴직금은 받는다
중간정산 뒤 10개월 만에 퇴직하면 그 10개월 치는 날아가는지 묻는 사람이 많다. 고용노동부 질의회시집은 전체 계속근로연수가 1년 이상이므로, 정산 이후 1년 미만의 기간에 대해서도 1년 치 퇴직금에 비례해 받을 수 있다고 답했다.
연차와는 별개다
중간정산은 퇴직금 산정 기간만 새로 세는 제도다. 제8조제2항 후단이 새로 계산하라고 한 것은 “퇴직금 산정을 위한 계속근로기간”뿐이다. 연차 발생 기준이 되는 근속 연수를 어떻게 세는지는 연차 발생 기준 총정리에서 따로 다뤘다.
중간정산 퇴직금의 세금, 받은 날 퇴직한 것으로 본다
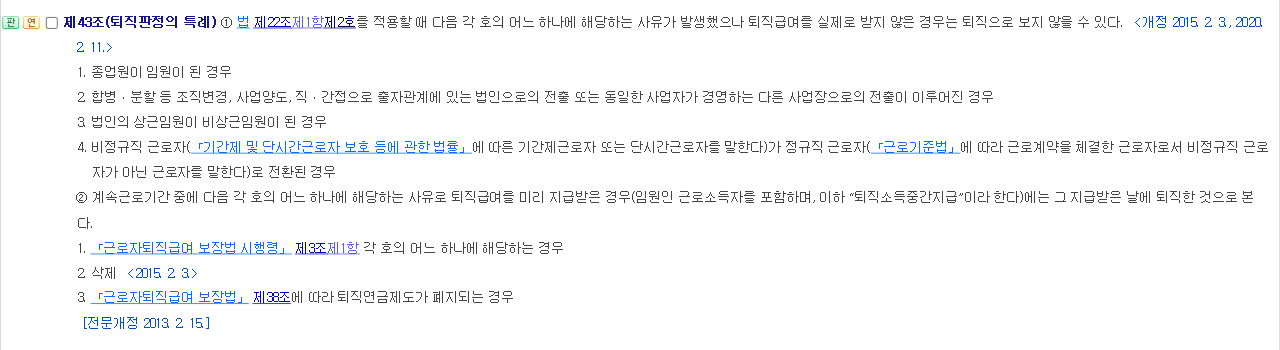
중간정산으로 받은 돈은 퇴직소득이다. 소득세법 시행령 제43조제2항은 근로자퇴직급여 보장법 시행령 제3조제1항의 사유로 퇴직급여를 미리 지급받은 경우를 “퇴직소득중간지급”이라 부르고, 그 지급받은 날에 퇴직한 것으로 본다고 정했다.
그래서 회사는 중간정산금을 줄 때 퇴직소득세를 원천징수한다. 세율표와 공제 계산은 퇴직금 IRP 이전과 세금에서 다섯 단계로 풀었고, 이 글은 중간정산에만 있는 쟁점 하나를 본다.
최종 퇴직 때 합산 정산을 신청할 수 있다
퇴직소득세는 근속연수가 길수록 공제가 커지는 구조다. 근속 10년을 6년과 4년으로 쪼개 두 번 내면 한 번에 10년으로 낼 때보다 공제가 줄어 세금이 많아질 수 있다.
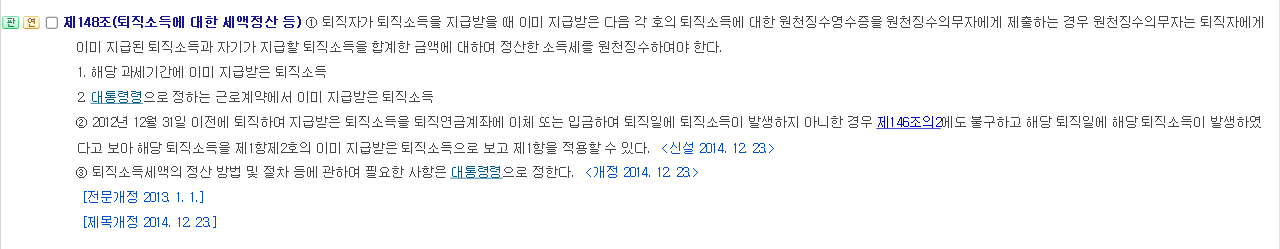
그래서 소득세법 제148조제1항이 정산 장치를 두었다. 퇴직자가 최종 퇴직금을 받을 때 이미 받은 퇴직소득의 원천징수영수증을 회사에 내면, 회사는 두 금액을 합한 금액에 대해 정산한 소득세를 원천징수한다.
같은 항 제2호의 대상은 “대통령령으로 정하는 근로계약에서 이미 지급받은 퇴직소득”이고, 시행령 제203조제4항은 이를 사용자가 같은 하나의 계약으로 정했다. 같은 회사에서 받은 중간정산금이 여기에 해당한다.
- 이미 지급된 퇴직소득과 지급할 퇴직소득을 합한 퇴직소득누계액을 구한다.
- 누계액에 대한 퇴직소득세액을 계산한다.
- 거기서 이미 지급된 퇴직소득에 대한 세액을 뺀다.
이때 근속연수는 두 기간의 월수를 합치되 중복되는 기간은 뺀다(시행령 제203조제3항). 결과적으로 처음부터 한 번에 받은 것과 같은 근속연수로 세금이 계산된다.
정산은 자동이 아니다. 원천징수영수증을 제출하는 것이 조건이므로, 중간정산 때 받은 퇴직소득원천징수영수증을 퇴직할 때까지 보관해야 한다.
퇴직연금 가입자는 중간정산이 아니라 중도인출이다
중간정산은 퇴직금제도 사업장의 용어다. 확정기여형(DC) 퇴직연금에 가입돼 있으면 적립금 중도인출(법 제22조)이고, 개인형퇴직연금(IRP)은 제24조제5항에 따른 중도인출이다. 사유는 비슷하지만 같지 않다.
| 사유 | 퇴직금 중간정산(시행령 제3조) | DC형 중도인출(시행령 제14조) |
|---|---|---|
| 무주택자 주택 구입 | 가능 | 가능 |
| 무주택자 전세금·보증금 | 가능(1회) | 가능(1회) |
| 6개월 이상 요양 의료비 12.5% 초과 | 가능 | 가능 |
| 파산·개인회생 5년 이내 | 가능 | 가능 |
| 재난 피해 | 가능 | 가능 |
| 임금피크제·근로시간 단축 | 가능 | 조문에 없음 |
| 퇴직연금 담보대출 원리금 상환 | 조문에 없음 | 3개월 이상 연체 시 가능, 상환 필요액 이하 |
시행령 제14조의 DC형 중도인출 사유에는 임금피크제와 근로시간 단축이 없다. 대신 수급권을 담보로 대출받았다가 3개월 이상 연체한 경우가 들어 있고, 이때 인출 금액은 대출 원리금 상환에 필요한 금액 이하로 제한된다.
확정급여형(DB)에는 중도인출 조항이 없다
법 제22조는 확정기여형 가입자에게만 중도인출을 허용했다. 확정급여형에는 중도인출 규정이 없고, 제7조제2항에 따라 수급권을 담보로 대출받는 길만 있다. 담보 한도는 시행령 제2조제2항에 따라 적립금의 100분의 50이고, 재난 사유는 고시가 정한 한도를 따른다.
본인 회사가 어느 제도인지는 근로계약서나 취업규칙, 퇴직연금 가입 안내문에서 확인할 수 있다. 제도에 따라 신청할 수 있는 사유와 창구가 달라진다.
자주 묻는 질문
퇴직금 중간정산 사유에 자녀 대학 등록금이나 결혼 자금도 들어가나?
들어가지 않는다. 시행령 제3조제1항의 아홉 가지 사유에 등록금·혼례비·장례비는 없다. 대학등록금·혼례비·장례비는 같은 시행령 제2조제1항제4호의2에 퇴직연금 수급권 담보제공 사유로만 있다.
중간정산을 신청하면 회사가 반드시 지급해야 하나?
아니다. 근로자퇴직급여 보장법 제8조제2항은 사용자가 “지급할 수 있다”고 정했다. 근로자의 요구와 사용자의 승낙이 모두 있어야 하고, 회사가 승낙하지 않으면 지급하지 않을 수 있다.
배우자 명의로 집을 사도 무주택자 주택 구입으로 신청할 수 있나?
배우자 단독 명의는 안 된다. 제1호는 근로자 본인 명의로 주택을 구입하는 경우만 해당한다. 부부 공동명의로 구입하면 신청할 수 있다.
전세 계약을 연장할 때마다 중간정산을 받을 수 있나?
없다. 전세금·보증금 사유는 하나의 사업에 근로하는 동안 1회로 한정된다. 보증금을 올려 새로 계약하는 경우는 사유에 해당하지만 금액 변동 없는 단순 연장은 해당하지 않는다.
중간정산 때 낸 퇴직소득세는 돌려받을 수 있나?
최종 퇴직 때 소득세법 제148조의 세액정산을 신청하면 합산 근속연수로 다시 계산한다. 중간정산 때 받은 원천징수영수증을 퇴직할 때 회사에 제출해야 하고, 정산 결과는 누계액 세액에서 이미 낸 세액을 뺀 금액으로 나온다.
근거
근로자퇴직급여 보장법 [시행 2026. 9. 18.] [법률 제21475호, 2026. 3. 17., 일부개정] 제4조·제7조·제8조·제9조·제22조·제24조, 부칙 <법률 제10967호, 2011. 7. 25.> 제8조. 근로자퇴직급여 보장법 시행령 [시행 2026. 3. 24.] [대통령령 제36220호, 2026. 3. 24., 타법개정] 제2조·제3조·제14조·제18조. 퇴직연금제도 수급권의 담보제공 및 퇴직금 중간정산의 사유와 요건, 담보 한도 등에 관한 고시 [시행 2020. 12. 21.] [고용노동부고시 제2020-139호].
소득세법 [시행 2026. 7. 1.] [법률 제21221호, 2025. 12. 23., 일부개정] 제22조·제148조. 소득세법 시행령 [시행 2026. 10. 1.] [대통령령 제36737호, 2026. 9. 30., 일부개정] 제43조·제203조. 근로기준법 [시행 2026. 10. 2.] [법률 제21857호, 2026. 8. 4., 타법개정] 제2조제1항제6호.
무주택 판단, 신청 시기, 첨부서류, 부양가족 범위, 요양 기간, 신용회복위원회 절차의 배제, 정산 후 1년 미만 기간의 퇴직금은 법제처 찾기쉬운 생활법령정보 퇴직금 중간정산(2026. 9. 15. 기준)이 인용한 고용노동부 퇴직급여제도 매뉴얼(중간정산 처리지침, 2022. 8. 25.)과 근로자퇴직급여 보장법 질의회시집에 따랐다. 사용자 승낙과 등기 접수일 기준은 고용노동부 빠른인터넷상담 답변 2건(주택 구입, 개인회생)에 따랐다. 모든 조문과 자료의 조회일은 2026년 10월 3일이다.